Cómo declarar un alquiler no cobrado en la Renta (IRPF)
¿Debes declarar un alquiler impagado en tu IRPF? La respuesta depende de si has tomado medidas legales. En esta guía práctica te explicamos cómo actuar, qué dice Hacienda y qué puedes deducirte.
¿Hay que declarar un alquiler que no has cobrado?
Según el art. 14.1 de la Ley del IRPF, los ingresos del alquiler se declaran cuando son exigibles, aunque no se hayan cobrado. Sin embargo, el art. 22.1 permite no declararlos si has iniciado un procedimiento legal para reclamarlos.
¿Qué necesitas para no declarar el alquiler impagado?
- Contrato de alquiler en vigor.
- Impago demostrado.
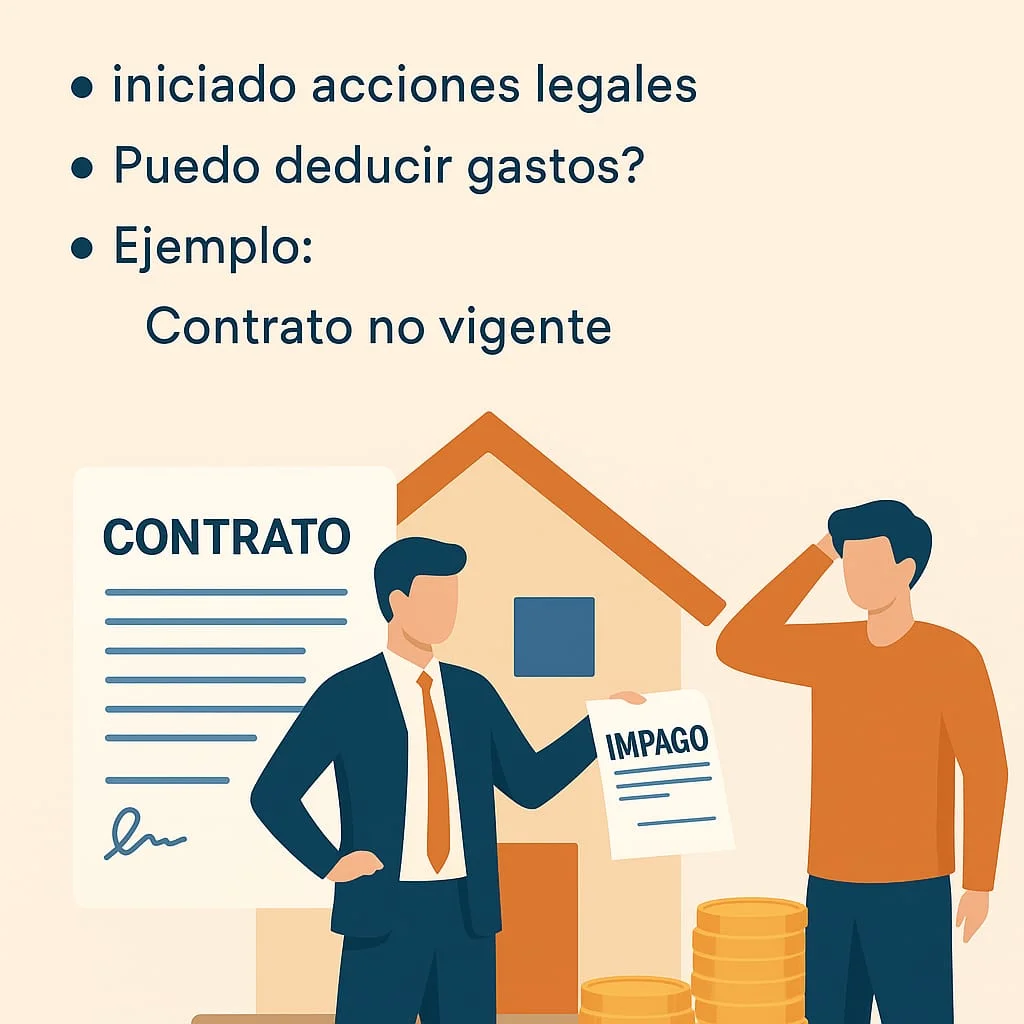
- Haber iniciado acciones legales antes de presentar la Renta:
- Demanda de desahucio o monitorio
- Requerimiento notarial
- Burofax certificado con acuse de recibo
¿Puedo seguir deduciendo gastos si no cobro?
Sí. Mientras el contrato siga en vigor, puedes deducir:
- IBI y tasas municipales
- Gastos de comunidad y suministros
- Intereses del préstamo
- Amortización anual del inmueble
Ejemplo práctico
Tu inquilino deja de pagar en enero de 2024. En abril le envías burofax y en mayo presentas demanda judicial. Presentas la renta en junio de 2025:
✅ Puedes no declarar los ingresos.
✅ Puedes deducir los gastos anuales.
¿Y si el contrato ya no está en vigor?
Si el contrato termina, el inmueble se considera «a disposición del titular» y debes imputar la renta presunta (1,1% o 2% del valor catastral).
¿Necesitas ayuda?
En JFGalindo Consultores te ayudamos a declarar correctamente tus inmuebles, incluso en casos de impago. Contacta con nosotros para asesoramiento profesional.
Más información o dudas pincha aquí
Palabras clave: alquiler impagado IRPF, renta alquiler no cobrado, deducción gastos alquiler no cobrado