Última modificación en 25/03/2025 por JFGalindo
El Impuesto de Sociedades es una de las principales cargas fiscales para las empresas, pero existen mecanismos legales para reducir su impacto, como la reserva de capitalización y reserva de nivelación. Ambas permiten rebajar la base imponible y, en consecuencia, pagar menos impuestos.
Ambas permiten rebajar la base imponible y, en consecuencia, pagar menos impuestos. A continuación, te explicamos cómo aplicarlas correctamente y cuáles son sus diferencias.
1. ¿Cómo aplicar la reserva de capitalización y reserva de nivelación en 2024?
La reserva de capitalización es un incentivo fiscal regulado en el artículo 25 de la Ley del Impuesto sobre Sociedades (LIS).
¿Cómo funciona?
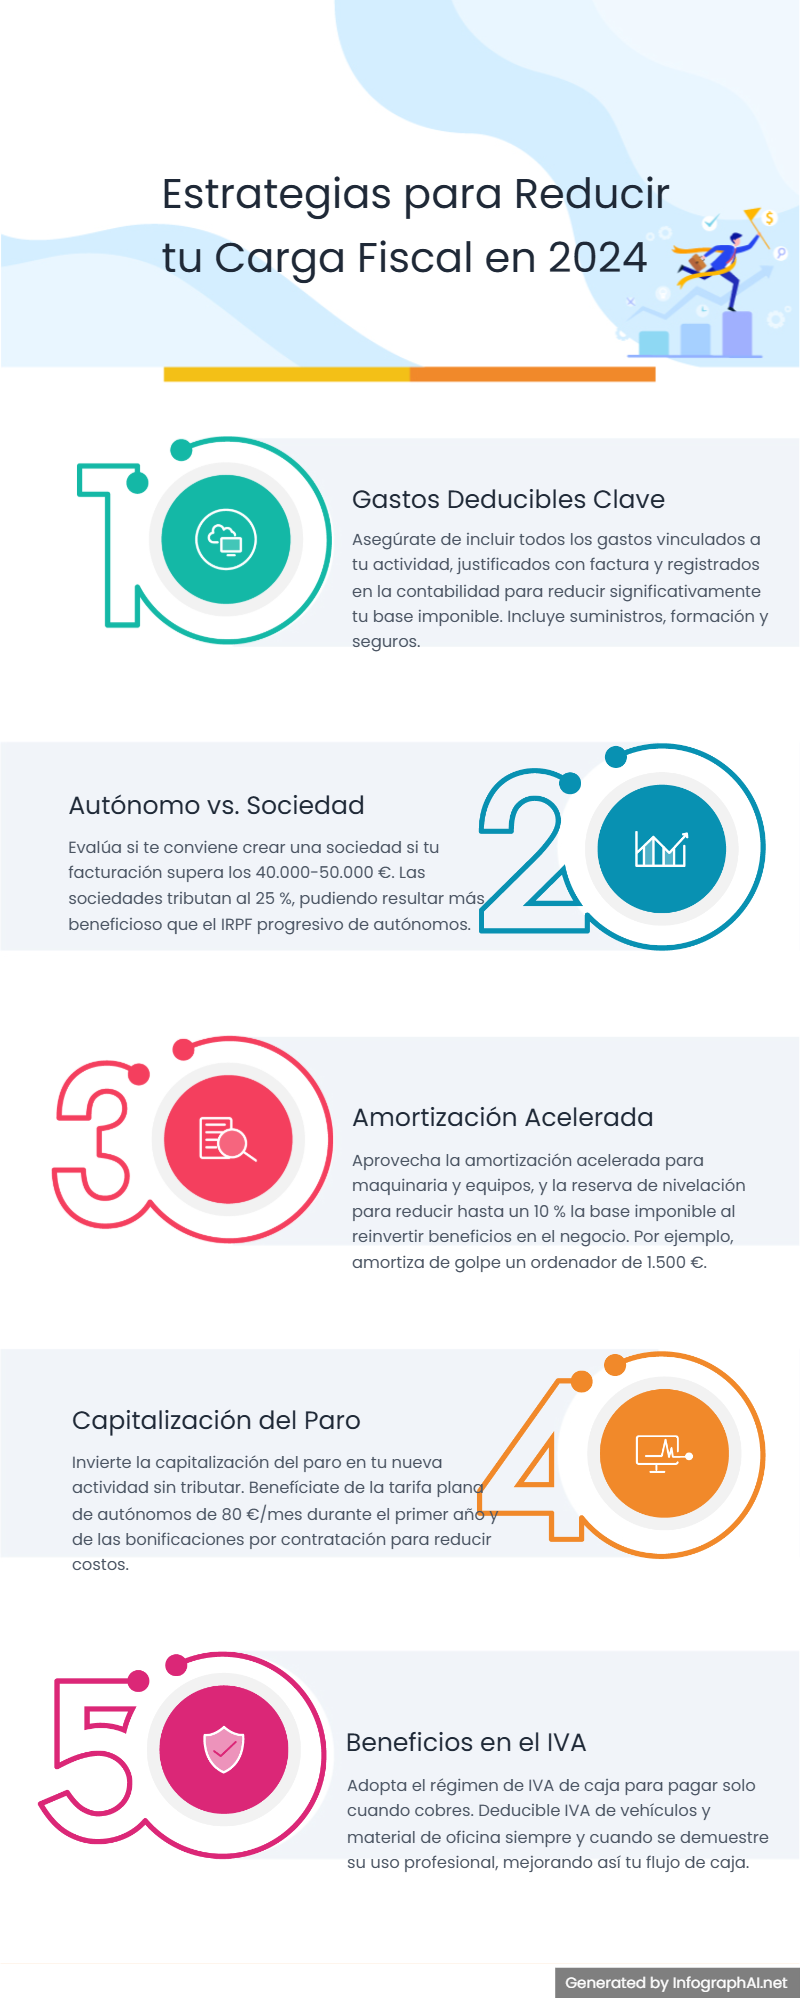
- Permite reducir la base imponible en un 10 % del incremento de los fondos propios.
- Para aplicarla, la empresa debe mantener la reserva durante 5 años.
- No se pueden repartir dividendos con los fondos afectados.
Ejemplo práctico
? Una empresa aumenta sus fondos propios en 100.000 €. Aplicando la reserva de capitalización, puede reducir su base imponible en 10.000 € (10 % de 100.000 €).
2. Diferencias clave entre la reserva de capitalización y la reserva de nivelación para el Impuesto de Sociedades
La reserva de nivelación es un beneficio fiscal exclusivo para PYMES, regulado en el artículo 105 de la LIS.
¿Cómo funciona?
- Permite reducir hasta un 10 % de la base imponible en el ejercicio actual.
- Si en los 5 años siguientes la empresa tiene pérdidas, puede compensarlas con esta reserva.
- Si no hay pérdidas, la reducción se revierte y se tributa en ese momento.
Ejemplo práctico
? Una PYME tiene una base imponible de 50.000 € en 2024. Aplicando la reserva de nivelación, puede reducir su base imponible en 5.000 €, tributando solo por 45.000 €.
3. Diferencias entre ambas reservas
| Característica | Reserva de capitalización | Reserva de nivelación |
|---|---|---|
| Aplicable a | Empresas en general | Solo PYMES |
| Reducción | 10 % del incremento de fondos propios | 10 % de la base imponible |
| Condición | Mantener la reserva 5 años | Se revierte si no hay pérdidas en 5 años |
| Objetivo | Incentivar la reinversión | Facilitar la compensación de pérdidas |
4. ¿Cómo combinar la reserva de capitalización y nivelación para maximizar el ahorro fiscal?
Sí, siempre que se cumplan los requisitos. La combinación de ambas estrategias puede suponer un importante ahorro fiscal para las PYMES. Mantente al día con las últimas noticias y actualizaciones fiscales para aprovechar al máximo los incentivos disponibles.
Conclusión: paga menos Impuesto de Sociedades legalmente
La reserva de capitalización y reserva de nivelación son herramientas clave para reducir la carga tributaria en las empresas. Si deseas aplicarlas correctamente, contacta con nuestra asesoría y evita problemas con Hacienda. Para una gestión eficiente de tus reservas fiscales, nuestros servicios de asesoría fiscal y contable te ofrecen soluciones personalizadas
? Te ayudamos a reducir tu carga fiscal de manera segura y legal.
Agencia Tributaria – Manual del Impuesto sobre Sociedades 2023